Domain altersvorsorgefond.de kaufen?
Wir ziehen mit dem Projekt
altersvorsorgefond.de um.
Sind Sie am Kauf der Domain
altersvorsorgefond.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain altersvorsorgefond.de kaufen?
Wann Spesen abrechnen?
Wann Spesen abrechnen? Spesen sollten in der Regel regelmäßig abgerechnet werden, um eine genaue Übersicht über die angefallenen Kosten zu behalten. Es empfiehlt sich, dies monatlich oder quartalsweise zu tun, je nachdem wie häufig Spesen anfallen. Eine zeitnahe Abrechnung hilft auch dabei, mögliche Fehler oder Unstimmigkeiten schnell zu erkennen und zu korrigieren. Zudem erleichtert eine regelmäßige Abrechnung den Mitarbeitern die Dokumentation ihrer Ausgaben und die Einhaltung interner Richtlinien. Letztendlich sorgt eine zeitnahe Spesenabrechnung auch für eine bessere Liquiditätsplanung im Unternehmen. **
Wann 01435 abrechnen?
"Wann soll die Abrechnung für die Nummer 01435 erfolgen? Gibt es einen bestimmten Zeitpunkt, den wir einhalten müssen? Sollten wir die Abrechnung monatlich, quartalsweise oder jährlich durchführen? Gibt es spezielle Anforderungen oder Fristen, die wir beachten müssen? Bitte geben Sie uns Bescheid, damit wir die Abrechnung rechtzeitig vorbereiten können." **

Ähnliche Suchbegriffe für Abrechnen
Top-Angebote
Produkte zum Begriff Abrechnen:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Welche Anlageformen bieten langfristige Rendite und stabilen Vermögensaufbau?
Aktien, Immobilien und Unternehmensbeteiligungen sind Anlageformen, die langfristig hohe Renditen erzielen können. Durch regelmäßiges Investieren und Diversifikation des Portfolios kann ein stabiler Vermögensaufbau erreicht werden. Eine langfristige Anlagestrategie und Geduld sind entscheidend für den Erfolg bei diesen Anlageformen. **
-
Was können Pflegedienste abrechnen?
Pflegedienste können verschiedene Leistungen abrechnen, die sie für ihre Patienten erbringen. Dazu gehören unter anderem die Grundpflege, Behandlungspflege, hauswirtschaftliche Versorgung und Betreuungsleistungen. Die Abrechnung erfolgt in der Regel über die Kranken- und Pflegekassen, je nachdem ob es sich um Leistungen der Kranken- oder Pflegeversicherung handelt. Pflegedienste müssen dabei die gesetzlichen Vorgaben und Richtlinien beachten, um sicherzustellen, dass die erbrachten Leistungen korrekt abgerechnet werden. Es ist wichtig, dass Pflegedienste transparent und nachvollziehbar abrechnen, um eine angemessene Vergütung für ihre Leistungen zu erhalten. **
-
Wer darf verhinderungspflege abrechnen?
Die Verhinderungspflege kann von Personen in Anspruch genommen werden, die eine pflegebedürftige Person zu Hause pflegen und selbst einmal verhindert sind. Die Abrechnung der Verhinderungspflege erfolgt in der Regel über den Pflegeversicherungsträger der pflegebedürftigen Person. Um die Verhinderungspflege abrechnen zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie zum Beispiel die Genehmigung durch den Pflegeversicherungsträger und die Beauftragung eines zugelassenen Pflegedienstes. Es ist wichtig, sich vorab über die genauen Abrechnungsmodalitäten und Voraussetzungen zu informieren, um sicherzustellen, dass die Verhinderungspflege korrekt abgerechnet werden kann. **
-
Wer darf entlastungsbetrag abrechnen?
Der Entlastungsbetrag kann von Personen in Anspruch genommen werden, die Angehörige pflegen oder betreuen. Dazu gehören beispielsweise Ehepartner, Kinder, Enkelkinder oder andere nahe Verwandte. Auch Personen, die nicht mit dem Pflegebedürftigen verwandt sind, aber die Pflege übernehmen, können den Entlastungsbetrag abrechnen. Es ist wichtig, dass die pflegende Person die Voraussetzungen für die Inanspruchnahme des Entlastungsbetrags erfüllt und dies entsprechend nachweisen kann. In der Regel erfolgt die Abrechnung des Entlastungsbetrags über die Pflegekasse des Pflegebedürftigen. **

Was ist fiktiv abrechnen?
Fiktiv abrechnen bezieht sich auf die Abrechnung von Leistungen oder Kosten, die nicht tatsächlich erbracht oder angefallen sind. Es handelt sich um eine Art der Abrechnung, bei der hypothetische oder geschätzte Werte verwendet werden, anstatt konkrete Daten. Dies kann in verschiedenen Bereichen vorkommen, wie z.B. im Gesundheitswesen, bei Versicherungsansprüchen oder in der Buchhaltung. Fiktives Abrechnen kann ethische Fragen aufwerfen, da es zu Ungenauigkeiten oder sogar Betrug führen kann, wenn die tatsächlichen Leistungen nicht mit den abgerechneten Beträgen übereinstimmen. Es ist wichtig, transparent zu sein und sicherzustellen, dass alle Abrechnungen auf realen und nachvollziehbaren Daten basieren. **
Wer kann pflegesachleistungen abrechnen?
Wer kann Pflegesachleistungen abrechnen? Pflegesachleistungen können von Pflegediensten oder ambulanten Pflegeeinrichtungen abgerechnet werden, die über eine Zulassung verfügen. Diese Zulassung wird von den Pflegekassen erteilt. Die Abrechnung erfolgt in der Regel über die Pflegekasse des Pflegebedürftigen. Es ist wichtig, dass die Pflegesachleistungen von qualifiziertem Personal erbracht werden, um eine korrekte Abrechnung sicherzustellen. Es ist ratsam, sich vor Inanspruchnahme von Pflegesachleistungen über die Abrechnungsmodalitäten und Voraussetzungen zu informieren. **
Top-Angebote
Produkte zum Begriff Abrechnen:
-
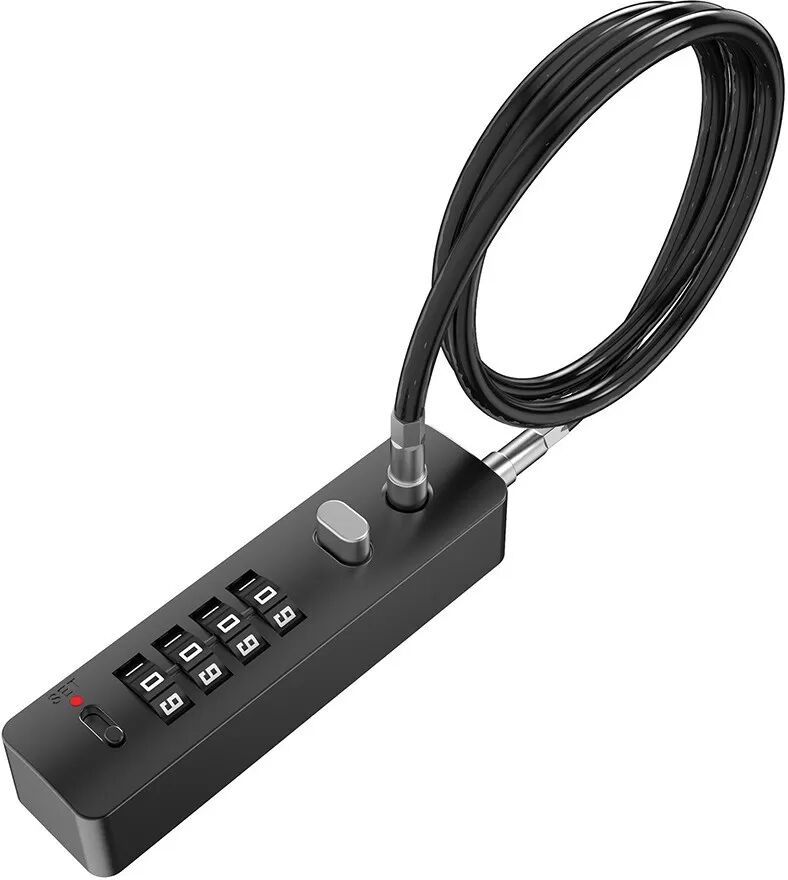
INF 60cm Verstellbares Zahlen-Kabelschloss - Erhöhte Sicherheit & Flexibilität SchwarzSichern Sie Ihre Sachen mit diesem 60cm verstellbaren Zahlen-Kabelschloss. Mit einer Zinklegierung und einem Stahlkabel ist es perfekt für Fahrräder, Helme und Gepäck. Schlüssellos und einfach zurückzusetzen, bietet es flexible Sicherheit. Erhöhte Sicherheit: Dieses 60cm Zahlen-Kabelschloss bietet ein hohes Maß an Sicherheit für Ihre Wertgegenstände. Die robuste Zinklegierung und die Stahlkabelkonstruktion bieten Widerstand gegen Schneiden und Manipulationen und sorgen dafür, dass Ihre Gegenstände gut geschützt sind. Ideal zur Sicherung von Fahrrädern, Helmen, Toren und Gepäck. Dieses Schloss gibt Ihnen die Gewissheit, dass Ihre Wertsachen sicher sind. Die Funktion zum Zurücksetzen des Codes ermöglicht es Ihnen, Ihre Sicherheit anzupassen, was es zu einer zuverlässigen Wahl für verschiedene Sicherheitsanforderungen macht. Seine Anti-Diebstahl-Eigenschaften machen es zu einem Muss für alle, die sich Sorgen um den Schutz ihres Eigentums im öffentlichen Raum oder zu Hause machen. Der Kombinationsmechanismus macht Schlüssel überflüssig und vereinfacht Ihre Sicherheitsroutine. Flexibel & Tragbar: Die 60cm Länge dieses Zahlen-Kabelschlosses bietet außergewöhnliche Flexibilität, sodass Sie Gegenstände an einer Vielzahl von festen Objekten befestigen können. Seine kompakte Größe und sein geringes Gewicht machen es einfach, es in einem Rucksack, einer Handtasche oder sogar einer Tasche zu tragen, sodass Sie immer Sicherheit zur Hand haben. Egal, ob Sie Ihr Fahrrad im Park abschließen, Ihr Gepäck am Flughafen sichern oder Ihren Helm beim Einkaufen schützen, dieses Schloss bietet eine bequeme und zuverlässige Lösung. Die Flexibilität des Kabels ermöglicht es, durch enge Stellen und um verschiedene Formen zu passen, was es zu einer vielseitigen Wahl für verschiedene Sicherheitsszenarien macht. Seine Tragbarkeit stellt sicher, dass Sie es überall hin mitnehmen können, wo Sie zusätzliche Sicherheit benötigen. Zurücksetzbare Kombination: Die zurücksetzbare Kombinationsfunktion dieses Kabelschlosses ermöglicht es Ihnen, Ihren persönlichen Code einfach einzustellen und zu ändern und bietet so eine individuelle Sicherheitslösung. Dadurch entfällt die Notwendigkeit, Schlüssel mit sich zu führen, wodurch das Risiko des Verlusts verringert und Ihre Sicherheitsroutine vereinfacht wird. Der Druckknopfmechanismus macht es einfach, den Code jederzeit zurückzusetzen, um sicherzustellen, dass Ihr Schloss sicher und personalisiert bleibt. Diese Funktion ist besonders nützlich für Situationen mit gemeinsamem Zugriff, in denen Sie den Code möglicherweise regelmäßig ändern müssen. Die Möglichkeit, das Schloss neu zu programmieren, bietet eine zusätzliche Sicherheitsebene, verhindert unbefugten Zugriff und gibt Ihnen die Kontrolle darüber, wer Ihre Sachen entsperren kann. Das benutzerfreundliche Design macht es einfach, die Kombination einzustellen und zurückzusetzen, auch für diejenigen, die mit Zahlenschlössern nicht vertraut sind. Spezifikationen: Farbe: Mehrere Optionen...15,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Spesen abrechnen?
Wann Spesen abrechnen? Spesen sollten in der Regel regelmäßig abgerechnet werden, um eine genaue Übersicht über die angefallenen Kosten zu behalten. Es empfiehlt sich, dies monatlich oder quartalsweise zu tun, je nachdem wie häufig Spesen anfallen. Eine zeitnahe Abrechnung hilft auch dabei, mögliche Fehler oder Unstimmigkeiten schnell zu erkennen und zu korrigieren. Zudem erleichtert eine regelmäßige Abrechnung den Mitarbeitern die Dokumentation ihrer Ausgaben und die Einhaltung interner Richtlinien. Letztendlich sorgt eine zeitnahe Spesenabrechnung auch für eine bessere Liquiditätsplanung im Unternehmen. **
-
Wann 01435 abrechnen?
"Wann soll die Abrechnung für die Nummer 01435 erfolgen? Gibt es einen bestimmten Zeitpunkt, den wir einhalten müssen? Sollten wir die Abrechnung monatlich, quartalsweise oder jährlich durchführen? Gibt es spezielle Anforderungen oder Fristen, die wir beachten müssen? Bitte geben Sie uns Bescheid, damit wir die Abrechnung rechtzeitig vorbereiten können." **
-
Welche Anlageformen bieten langfristige Rendite und stabilen Vermögensaufbau?
Aktien, Immobilien und Unternehmensbeteiligungen sind Anlageformen, die langfristig hohe Renditen erzielen können. Durch regelmäßiges Investieren und Diversifikation des Portfolios kann ein stabiler Vermögensaufbau erreicht werden. Eine langfristige Anlagestrategie und Geduld sind entscheidend für den Erfolg bei diesen Anlageformen. **
-
Was können Pflegedienste abrechnen?
Pflegedienste können verschiedene Leistungen abrechnen, die sie für ihre Patienten erbringen. Dazu gehören unter anderem die Grundpflege, Behandlungspflege, hauswirtschaftliche Versorgung und Betreuungsleistungen. Die Abrechnung erfolgt in der Regel über die Kranken- und Pflegekassen, je nachdem ob es sich um Leistungen der Kranken- oder Pflegeversicherung handelt. Pflegedienste müssen dabei die gesetzlichen Vorgaben und Richtlinien beachten, um sicherzustellen, dass die erbrachten Leistungen korrekt abgerechnet werden. Es ist wichtig, dass Pflegedienste transparent und nachvollziehbar abrechnen, um eine angemessene Vergütung für ihre Leistungen zu erhalten. **
Ähnliche Suchbegriffe für Abrechnen
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planung und Forecasting neu gedachtPlanung und Forecasting neu gedacht , Unternehmen müssen auch in Zeiten dynamischer und komplexer Marktsituationen schnell Entscheidungen treffen und entsprechende Maßnahmen umsetzen, um erfolgreich zu bleiben. Die bisher übliche Planungspraxis mit ihren traditionellen Methoden funktioniert hier nicht mehr wirklich effizient. Dieses Herausgeberwerk von Ronald Gleich, Michael Kappes, Claudia Maron, Karsten Oehler und Martin Tschandl zeigt, wie die Planung im Sinne eines New Planning auf die nächste Stufe gehoben wird, um Unternehmen erfolgreich in die Zukunft zu führen. Die Autor:innen stellen Tools und Methoden vor, damit Planung zukunftsorientiert, agil, flexibel, integriert, datengesteuert und nachhaltig bei der Entscheidungsfindung unterstützt und sich auf die Bewältigung aktueller Herausforderungen konzentrieren kann. Mit zahlreichen Praxibeispielen. Inhalte: Bestandteile einer modernen Planung Überblick über moderne Planungsansätze Strategische Planung mithilfe BSC, OKR, Trends Benchmarking als marktorientierter Impuls für die Planung Campus Planung und datengetriebene Umsatzplanung Case Swiss ESG in der integrierten Unternehmensplanung Steuerung mit Forecasts Integrierte Planung Finanz- und Liquiditätsplanung Unterstützung Planung und Forecast durch eine moderne IT-Architektur AI/ML Forecasting in der Planung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20241121, Titel der Reihe: Haufe Fachbuch##, Redaktion: Gleich, Ronald~Kappes, Michael~Maron, Claudia~Oehler, Karsten~Tschandl, Martin, Seitenzahl/Blattzahl: 250, Keyword: AI; BSC; Campus Planung; Case Swiss; Controlling; ESG; Forecast; Future; Gleich; IT; KI; Kappes; Liqudität; ML; Maron; OKR; Oehler; Planning; Tschandl; Unternehmensplanung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 508, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf verhinderungspflege abrechnen?
Die Verhinderungspflege kann von Personen in Anspruch genommen werden, die eine pflegebedürftige Person zu Hause pflegen und selbst einmal verhindert sind. Die Abrechnung der Verhinderungspflege erfolgt in der Regel über den Pflegeversicherungsträger der pflegebedürftigen Person. Um die Verhinderungspflege abrechnen zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie zum Beispiel die Genehmigung durch den Pflegeversicherungsträger und die Beauftragung eines zugelassenen Pflegedienstes. Es ist wichtig, sich vorab über die genauen Abrechnungsmodalitäten und Voraussetzungen zu informieren, um sicherzustellen, dass die Verhinderungspflege korrekt abgerechnet werden kann. **
-
Wer darf entlastungsbetrag abrechnen?
Der Entlastungsbetrag kann von Personen in Anspruch genommen werden, die Angehörige pflegen oder betreuen. Dazu gehören beispielsweise Ehepartner, Kinder, Enkelkinder oder andere nahe Verwandte. Auch Personen, die nicht mit dem Pflegebedürftigen verwandt sind, aber die Pflege übernehmen, können den Entlastungsbetrag abrechnen. Es ist wichtig, dass die pflegende Person die Voraussetzungen für die Inanspruchnahme des Entlastungsbetrags erfüllt und dies entsprechend nachweisen kann. In der Regel erfolgt die Abrechnung des Entlastungsbetrags über die Pflegekasse des Pflegebedürftigen. **
-
Was ist fiktiv abrechnen?
Fiktiv abrechnen bezieht sich auf die Abrechnung von Leistungen oder Kosten, die nicht tatsächlich erbracht oder angefallen sind. Es handelt sich um eine Art der Abrechnung, bei der hypothetische oder geschätzte Werte verwendet werden, anstatt konkrete Daten. Dies kann in verschiedenen Bereichen vorkommen, wie z.B. im Gesundheitswesen, bei Versicherungsansprüchen oder in der Buchhaltung. Fiktives Abrechnen kann ethische Fragen aufwerfen, da es zu Ungenauigkeiten oder sogar Betrug führen kann, wenn die tatsächlichen Leistungen nicht mit den abgerechneten Beträgen übereinstimmen. Es ist wichtig, transparent zu sein und sicherzustellen, dass alle Abrechnungen auf realen und nachvollziehbaren Daten basieren. **
-
Wer kann pflegesachleistungen abrechnen?
Wer kann Pflegesachleistungen abrechnen? Pflegesachleistungen können von Pflegediensten oder ambulanten Pflegeeinrichtungen abgerechnet werden, die über eine Zulassung verfügen. Diese Zulassung wird von den Pflegekassen erteilt. Die Abrechnung erfolgt in der Regel über die Pflegekasse des Pflegebedürftigen. Es ist wichtig, dass die Pflegesachleistungen von qualifiziertem Personal erbracht werden, um eine korrekte Abrechnung sicherzustellen. Es ist ratsam, sich vor Inanspruchnahme von Pflegesachleistungen über die Abrechnungsmodalitäten und Voraussetzungen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.