Domain altersvorsorgefond.de kaufen?
Wir ziehen mit dem Projekt
altersvorsorgefond.de um.
Sind Sie am Kauf der Domain
altersvorsorgefond.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain altersvorsorgefond.de kaufen?
Wer ist nicht erwerbstätig?
Wer ist nicht erwerbstätig? Nicht erwerbstätig sind Personen, die keiner bezahlten Arbeit nachgehen, sei es in Form einer Vollzeit- oder Teilzeitbeschäftigung. Dazu zählen beispielsweise Arbeitslose, Rentner, Hausfrauen oder -männer, Studierende und Menschen mit gesundheitlichen Einschränkungen, die nicht arbeiten können. Auch Kinder gehören zu dieser Gruppe, da sie noch nicht im erwerbsfähigen Alter sind. Insgesamt umfasst der Begriff "nicht erwerbstätig" eine Vielzahl von Personen, die aus unterschiedlichen Gründen keiner bezahlten Arbeit nachgehen. **
Wer gilt als erwerbstätig?
Erwerbstätig gilt eine Person, die einer bezahlten Arbeit nachgeht, sei es in Form eines Angestelltenverhältnisses, Selbstständigkeit oder freiberuflichen Tätigkeit. Dabei spielt es keine Rolle, ob die Beschäftigung in Vollzeit oder Teilzeit ausgeübt wird. Auch Personen, die sich in einer Ausbildung oder einem Praktikum befinden und dafür eine Vergütung erhalten, gelten als erwerbstätig. Es ist wichtig zu beachten, dass Personen, die arbeitslos gemeldet sind oder sich in Elternzeit befinden, nicht als erwerbstätig gelten. **

Ähnliche Suchbegriffe für Erwerbstätig
Top-Angebote
Produkte zum Begriff Erwerbstätig:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was bedeutet nicht mehr erwerbstätig?
"Was bedeutet nicht mehr erwerbstätig?" bezieht sich darauf, dass eine Person nicht mehr aktiv am Arbeitsmarkt teilnimmt und kein Einkommen aus einer beruflichen Tätigkeit erzielt. Dies kann verschiedene Gründe haben, wie beispielsweise der Eintritt in den Ruhestand, eine längere Krankheit oder eine berufliche Umorientierung. Menschen, die nicht mehr erwerbstätig sind, können jedoch weiterhin andere Formen der Beschäftigung ausüben, wie ehrenamtliche Arbeit oder die Betreuung von Angehörigen. Es ist wichtig zu beachten, dass nicht mehr erwerbstätig zu sein nicht bedeutet, dass man nicht mehr aktiv am gesellschaftlichen Leben teilnehmen kann. **
-
Bin ich als Student erwerbstätig?
Bist du als Student erwerbstätig? Das hängt davon ab, ob du neben deinem Studium einer bezahlten Tätigkeit nachgehst. Wenn du regelmäßig arbeitest und dafür ein Gehalt erhältst, bist du erwerbstätig. Es ist wichtig zu beachten, dass die Arbeitszeit als Student begrenzt ist, um weiterhin als Vollzeitstudent zu gelten. Es gibt auch bestimmte Regelungen und Grenzen für die erlaubte Arbeitszeit während des Studiums, um die Studienleistung nicht zu beeinträchtigen. Es ist ratsam, sich über die jeweiligen Bestimmungen und Voraussetzungen für erwerbstätige Studenten in deinem Land oder deiner Hochschule zu informieren. **
-
Wann ist man nicht erwerbstätig?
Man ist nicht erwerbstätig, wenn man keiner bezahlten Arbeit nachgeht und somit kein Einkommen aus einer beruflichen Tätigkeit erzielt. Dies kann zum Beispiel der Fall sein, wenn man arbeitslos ist, in Elternzeit oder im Ruhestand. Auch Personen, die sich in einer Ausbildung oder Studium befinden und keine bezahlte Arbeit ausüben, gelten als nicht erwerbstätig. Zudem zählen auch Menschen, die aufgrund von Krankheit oder Invalidität nicht arbeiten können, nicht zur erwerbstätigen Bevölkerung. **
-
Ist man als Student erwerbstätig?
Ist man als Student erwerbstätig? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Studienstatus, der Art der Beschäftigung und den individuellen Umständen. Viele Studenten arbeiten neben dem Studium, um ihr Einkommen aufzubessern oder praktische Erfahrungen zu sammeln. Es ist jedoch wichtig, darauf zu achten, dass die Erwerbstätigkeit nicht die Studienleistung beeinträchtigt. In einigen Fällen können Studenten auch von steuerlichen Vorteilen profitieren, wenn sie erwerbstätig sind. Letztendlich ist es wichtig, dass jeder Student die Balance zwischen Studium und Arbeit findet, die für ihn persönlich am besten funktioniert. **

Gilt ein Umschüler als erwerbstätig?
Ja, ein Umschüler gilt als erwerbstätig, da er während der Umschulung eine Ausbildung absolviert und somit einer Tätigkeit nachgeht. Allerdings kann der Status als erwerbstätig je nach Umfang und Vergütung der Umschulung unterschiedlich sein, zum Beispiel als Vollzeit- oder Teilzeitbeschäftigung. **
Ist man in der Ausbildung erwerbstätig?
Ist man in der Ausbildung erwerbstätig? Diese Frage hängt von verschiedenen Faktoren ab. In der Regel handelt es sich bei einer Ausbildung um eine Form der beruflichen Bildung, bei der man in der Regel nicht als vollwertige Arbeitskraft angesehen wird. Allerdings gibt es auch duale Ausbildungsmodelle, bei denen man sowohl in einem Betrieb arbeitet als auch die Berufsschule besucht. In diesem Fall könnte man durchaus als erwerbstätig gelten. Letztendlich kommt es also darauf an, wie die Ausbildung strukturiert ist und ob man währenddessen eine Vergütung erhält. **
Top-Angebote
Produkte zum Begriff Erwerbstätig:
-
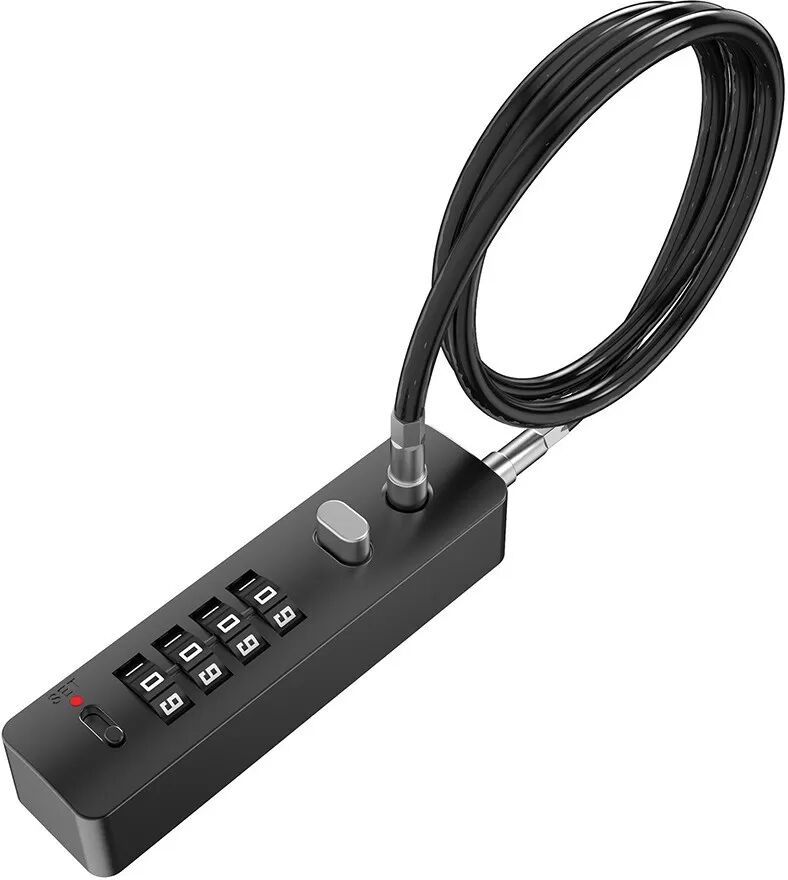
INF 60cm Verstellbares Zahlen-Kabelschloss - Erhöhte Sicherheit & Flexibilität SchwarzSichern Sie Ihre Sachen mit diesem 60cm verstellbaren Zahlen-Kabelschloss. Mit einer Zinklegierung und einem Stahlkabel ist es perfekt für Fahrräder, Helme und Gepäck. Schlüssellos und einfach zurückzusetzen, bietet es flexible Sicherheit. Erhöhte Sicherheit: Dieses 60cm Zahlen-Kabelschloss bietet ein hohes Maß an Sicherheit für Ihre Wertgegenstände. Die robuste Zinklegierung und die Stahlkabelkonstruktion bieten Widerstand gegen Schneiden und Manipulationen und sorgen dafür, dass Ihre Gegenstände gut geschützt sind. Ideal zur Sicherung von Fahrrädern, Helmen, Toren und Gepäck. Dieses Schloss gibt Ihnen die Gewissheit, dass Ihre Wertsachen sicher sind. Die Funktion zum Zurücksetzen des Codes ermöglicht es Ihnen, Ihre Sicherheit anzupassen, was es zu einer zuverlässigen Wahl für verschiedene Sicherheitsanforderungen macht. Seine Anti-Diebstahl-Eigenschaften machen es zu einem Muss für alle, die sich Sorgen um den Schutz ihres Eigentums im öffentlichen Raum oder zu Hause machen. Der Kombinationsmechanismus macht Schlüssel überflüssig und vereinfacht Ihre Sicherheitsroutine. Flexibel & Tragbar: Die 60cm Länge dieses Zahlen-Kabelschlosses bietet außergewöhnliche Flexibilität, sodass Sie Gegenstände an einer Vielzahl von festen Objekten befestigen können. Seine kompakte Größe und sein geringes Gewicht machen es einfach, es in einem Rucksack, einer Handtasche oder sogar einer Tasche zu tragen, sodass Sie immer Sicherheit zur Hand haben. Egal, ob Sie Ihr Fahrrad im Park abschließen, Ihr Gepäck am Flughafen sichern oder Ihren Helm beim Einkaufen schützen, dieses Schloss bietet eine bequeme und zuverlässige Lösung. Die Flexibilität des Kabels ermöglicht es, durch enge Stellen und um verschiedene Formen zu passen, was es zu einer vielseitigen Wahl für verschiedene Sicherheitsszenarien macht. Seine Tragbarkeit stellt sicher, dass Sie es überall hin mitnehmen können, wo Sie zusätzliche Sicherheit benötigen. Zurücksetzbare Kombination: Die zurücksetzbare Kombinationsfunktion dieses Kabelschlosses ermöglicht es Ihnen, Ihren persönlichen Code einfach einzustellen und zu ändern und bietet so eine individuelle Sicherheitslösung. Dadurch entfällt die Notwendigkeit, Schlüssel mit sich zu führen, wodurch das Risiko des Verlusts verringert und Ihre Sicherheitsroutine vereinfacht wird. Der Druckknopfmechanismus macht es einfach, den Code jederzeit zurückzusetzen, um sicherzustellen, dass Ihr Schloss sicher und personalisiert bleibt. Diese Funktion ist besonders nützlich für Situationen mit gemeinsamem Zugriff, in denen Sie den Code möglicherweise regelmäßig ändern müssen. Die Möglichkeit, das Schloss neu zu programmieren, bietet eine zusätzliche Sicherheitsebene, verhindert unbefugten Zugriff und gibt Ihnen die Kontrolle darüber, wer Ihre Sachen entsperren kann. Das benutzerfreundliche Design macht es einfach, die Kombination einzustellen und zurückzusetzen, auch für diejenigen, die mit Zahlenschlössern nicht vertraut sind. Spezifikationen: Farbe: Mehrere Optionen...15,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist nicht erwerbstätig?
Wer ist nicht erwerbstätig? Nicht erwerbstätig sind Personen, die keiner bezahlten Arbeit nachgehen, sei es in Form einer Vollzeit- oder Teilzeitbeschäftigung. Dazu zählen beispielsweise Arbeitslose, Rentner, Hausfrauen oder -männer, Studierende und Menschen mit gesundheitlichen Einschränkungen, die nicht arbeiten können. Auch Kinder gehören zu dieser Gruppe, da sie noch nicht im erwerbsfähigen Alter sind. Insgesamt umfasst der Begriff "nicht erwerbstätig" eine Vielzahl von Personen, die aus unterschiedlichen Gründen keiner bezahlten Arbeit nachgehen. **
-
Wer gilt als erwerbstätig?
Erwerbstätig gilt eine Person, die einer bezahlten Arbeit nachgeht, sei es in Form eines Angestelltenverhältnisses, Selbstständigkeit oder freiberuflichen Tätigkeit. Dabei spielt es keine Rolle, ob die Beschäftigung in Vollzeit oder Teilzeit ausgeübt wird. Auch Personen, die sich in einer Ausbildung oder einem Praktikum befinden und dafür eine Vergütung erhalten, gelten als erwerbstätig. Es ist wichtig zu beachten, dass Personen, die arbeitslos gemeldet sind oder sich in Elternzeit befinden, nicht als erwerbstätig gelten. **
-
Was bedeutet nicht mehr erwerbstätig?
"Was bedeutet nicht mehr erwerbstätig?" bezieht sich darauf, dass eine Person nicht mehr aktiv am Arbeitsmarkt teilnimmt und kein Einkommen aus einer beruflichen Tätigkeit erzielt. Dies kann verschiedene Gründe haben, wie beispielsweise der Eintritt in den Ruhestand, eine längere Krankheit oder eine berufliche Umorientierung. Menschen, die nicht mehr erwerbstätig sind, können jedoch weiterhin andere Formen der Beschäftigung ausüben, wie ehrenamtliche Arbeit oder die Betreuung von Angehörigen. Es ist wichtig zu beachten, dass nicht mehr erwerbstätig zu sein nicht bedeutet, dass man nicht mehr aktiv am gesellschaftlichen Leben teilnehmen kann. **
-
Bin ich als Student erwerbstätig?
Bist du als Student erwerbstätig? Das hängt davon ab, ob du neben deinem Studium einer bezahlten Tätigkeit nachgehst. Wenn du regelmäßig arbeitest und dafür ein Gehalt erhältst, bist du erwerbstätig. Es ist wichtig zu beachten, dass die Arbeitszeit als Student begrenzt ist, um weiterhin als Vollzeitstudent zu gelten. Es gibt auch bestimmte Regelungen und Grenzen für die erlaubte Arbeitszeit während des Studiums, um die Studienleistung nicht zu beeinträchtigen. Es ist ratsam, sich über die jeweiligen Bestimmungen und Voraussetzungen für erwerbstätige Studenten in deinem Land oder deiner Hochschule zu informieren. **
Ähnliche Suchbegriffe für Erwerbstätig
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
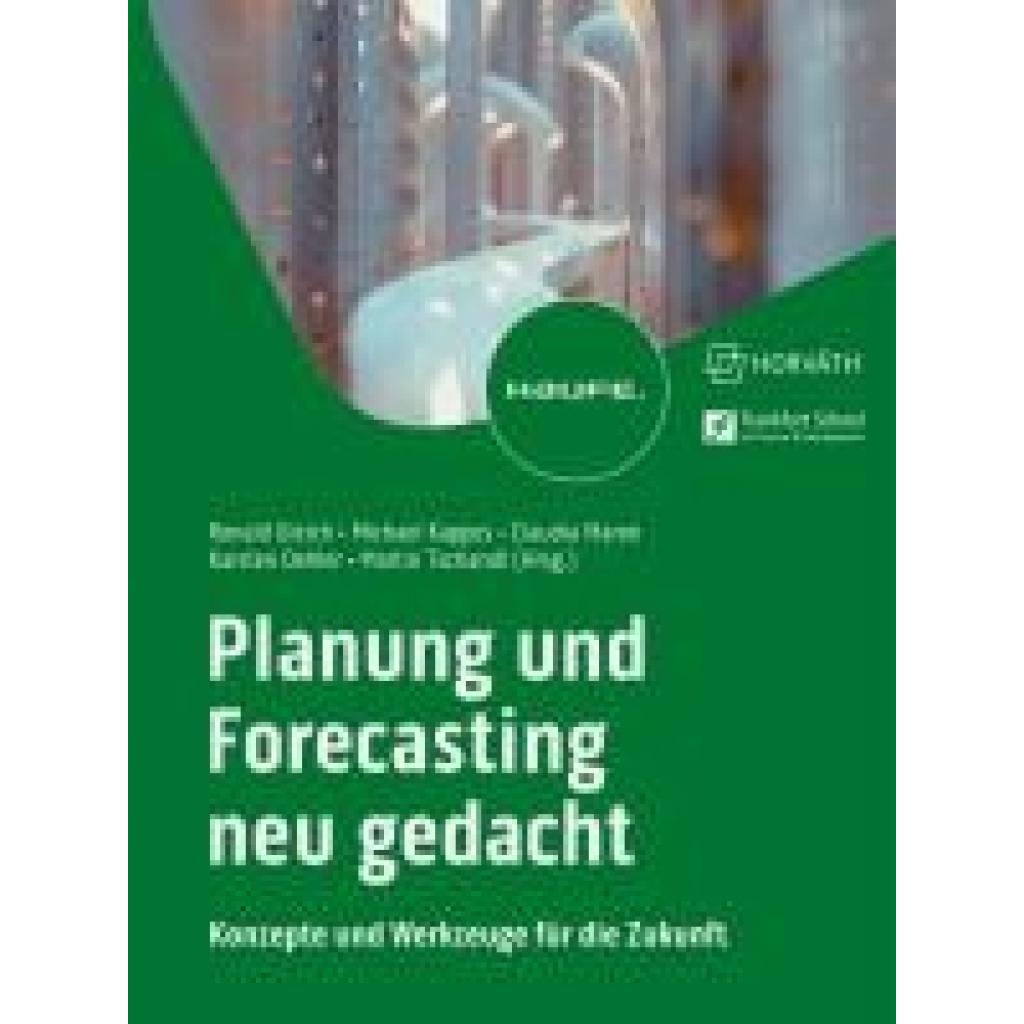
Planung und Forecasting neu gedachtPlanung und Forecasting neu gedacht , Unternehmen müssen auch in Zeiten dynamischer und komplexer Marktsituationen schnell Entscheidungen treffen und entsprechende Maßnahmen umsetzen, um erfolgreich zu bleiben. Die bisher übliche Planungspraxis mit ihren traditionellen Methoden funktioniert hier nicht mehr wirklich effizient. Dieses Herausgeberwerk von Ronald Gleich, Michael Kappes, Claudia Maron, Karsten Oehler und Martin Tschandl zeigt, wie die Planung im Sinne eines New Planning auf die nächste Stufe gehoben wird, um Unternehmen erfolgreich in die Zukunft zu führen. Die Autor:innen stellen Tools und Methoden vor, damit Planung zukunftsorientiert, agil, flexibel, integriert, datengesteuert und nachhaltig bei der Entscheidungsfindung unterstützt und sich auf die Bewältigung aktueller Herausforderungen konzentrieren kann. Mit zahlreichen Praxibeispielen. Inhalte: Bestandteile einer modernen Planung Überblick über moderne Planungsansätze Strategische Planung mithilfe BSC, OKR, Trends Benchmarking als marktorientierter Impuls für die Planung Campus Planung und datengetriebene Umsatzplanung Case Swiss ESG in der integrierten Unternehmensplanung Steuerung mit Forecasts Integrierte Planung Finanz- und Liquiditätsplanung Unterstützung Planung und Forecast durch eine moderne IT-Architektur AI/ML Forecasting in der Planung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20241121, Titel der Reihe: Haufe Fachbuch##, Redaktion: Gleich, Ronald~Kappes, Michael~Maron, Claudia~Oehler, Karsten~Tschandl, Martin, Seitenzahl/Blattzahl: 250, Keyword: AI; BSC; Campus Planung; Case Swiss; Controlling; ESG; Forecast; Future; Gleich; IT; KI; Kappes; Liqudität; ML; Maron; OKR; Oehler; Planning; Tschandl; Unternehmensplanung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 508, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist man nicht erwerbstätig?
Man ist nicht erwerbstätig, wenn man keiner bezahlten Arbeit nachgeht und somit kein Einkommen aus einer beruflichen Tätigkeit erzielt. Dies kann zum Beispiel der Fall sein, wenn man arbeitslos ist, in Elternzeit oder im Ruhestand. Auch Personen, die sich in einer Ausbildung oder Studium befinden und keine bezahlte Arbeit ausüben, gelten als nicht erwerbstätig. Zudem zählen auch Menschen, die aufgrund von Krankheit oder Invalidität nicht arbeiten können, nicht zur erwerbstätigen Bevölkerung. **
-
Ist man als Student erwerbstätig?
Ist man als Student erwerbstätig? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Studienstatus, der Art der Beschäftigung und den individuellen Umständen. Viele Studenten arbeiten neben dem Studium, um ihr Einkommen aufzubessern oder praktische Erfahrungen zu sammeln. Es ist jedoch wichtig, darauf zu achten, dass die Erwerbstätigkeit nicht die Studienleistung beeinträchtigt. In einigen Fällen können Studenten auch von steuerlichen Vorteilen profitieren, wenn sie erwerbstätig sind. Letztendlich ist es wichtig, dass jeder Student die Balance zwischen Studium und Arbeit findet, die für ihn persönlich am besten funktioniert. **
-
Gilt ein Umschüler als erwerbstätig?
Ja, ein Umschüler gilt als erwerbstätig, da er während der Umschulung eine Ausbildung absolviert und somit einer Tätigkeit nachgeht. Allerdings kann der Status als erwerbstätig je nach Umfang und Vergütung der Umschulung unterschiedlich sein, zum Beispiel als Vollzeit- oder Teilzeitbeschäftigung. **
-
Ist man in der Ausbildung erwerbstätig?
Ist man in der Ausbildung erwerbstätig? Diese Frage hängt von verschiedenen Faktoren ab. In der Regel handelt es sich bei einer Ausbildung um eine Form der beruflichen Bildung, bei der man in der Regel nicht als vollwertige Arbeitskraft angesehen wird. Allerdings gibt es auch duale Ausbildungsmodelle, bei denen man sowohl in einem Betrieb arbeitet als auch die Berufsschule besucht. In diesem Fall könnte man durchaus als erwerbstätig gelten. Letztendlich kommt es also darauf an, wie die Ausbildung strukturiert ist und ob man währenddessen eine Vergütung erhält. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.