Domain altersvorsorgefond.de kaufen?
Wir ziehen mit dem Projekt
altersvorsorgefond.de um.
Sind Sie am Kauf der Domain
altersvorsorgefond.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain altersvorsorgefond.de kaufen?
Wer hat die luftschraube erfunden?
Die Luftschraube wurde von dem deutschen Ingenieur und Flugpionier Anton Flettner erfunden. Flettner entwickelte die Luftschraube in den 1920er Jahren als Alternative zum herkömmlichen Propeller. Die Luftschraube besteht aus mehreren vertikalen Rotoren, die durch einen Motor angetrieben werden und so für Vortrieb sorgen. Diese Technologie wurde vor allem in der Schifffahrt eingesetzt, um den Widerstand und den Treibstoffverbrauch zu reduzieren. Heutzutage wird die Luftschraube auch in anderen Bereichen wie der Windenergie oder der Luftfahrt erforscht und weiterentwickelt. **
Wann wurde die luftschraube erfunden?
Die Luftschraube wurde erstmals im 19. Jahrhundert erfunden. Genauer gesagt wurde sie von dem deutschen Ingenieur und Erfinder Albert Sammt im Jahr 1919 entwickelt. Die Luftschraube ist ein wichtiger Bestandteil von Flugzeugen und ermöglicht es ihnen, sich in der Luft fortzubewegen. Sie funktioniert ähnlich wie ein Propeller und erzeugt durch ihre Rotation Auftrieb, der das Flugzeug vorantreibt. Die Erfindung der Luftschraube revolutionierte die Luftfahrt und trug maßgeblich zur Entwicklung von Flugzeugen bei. **


Ähnliche Suchbegriffe für Luftschraube
Top-Angebote
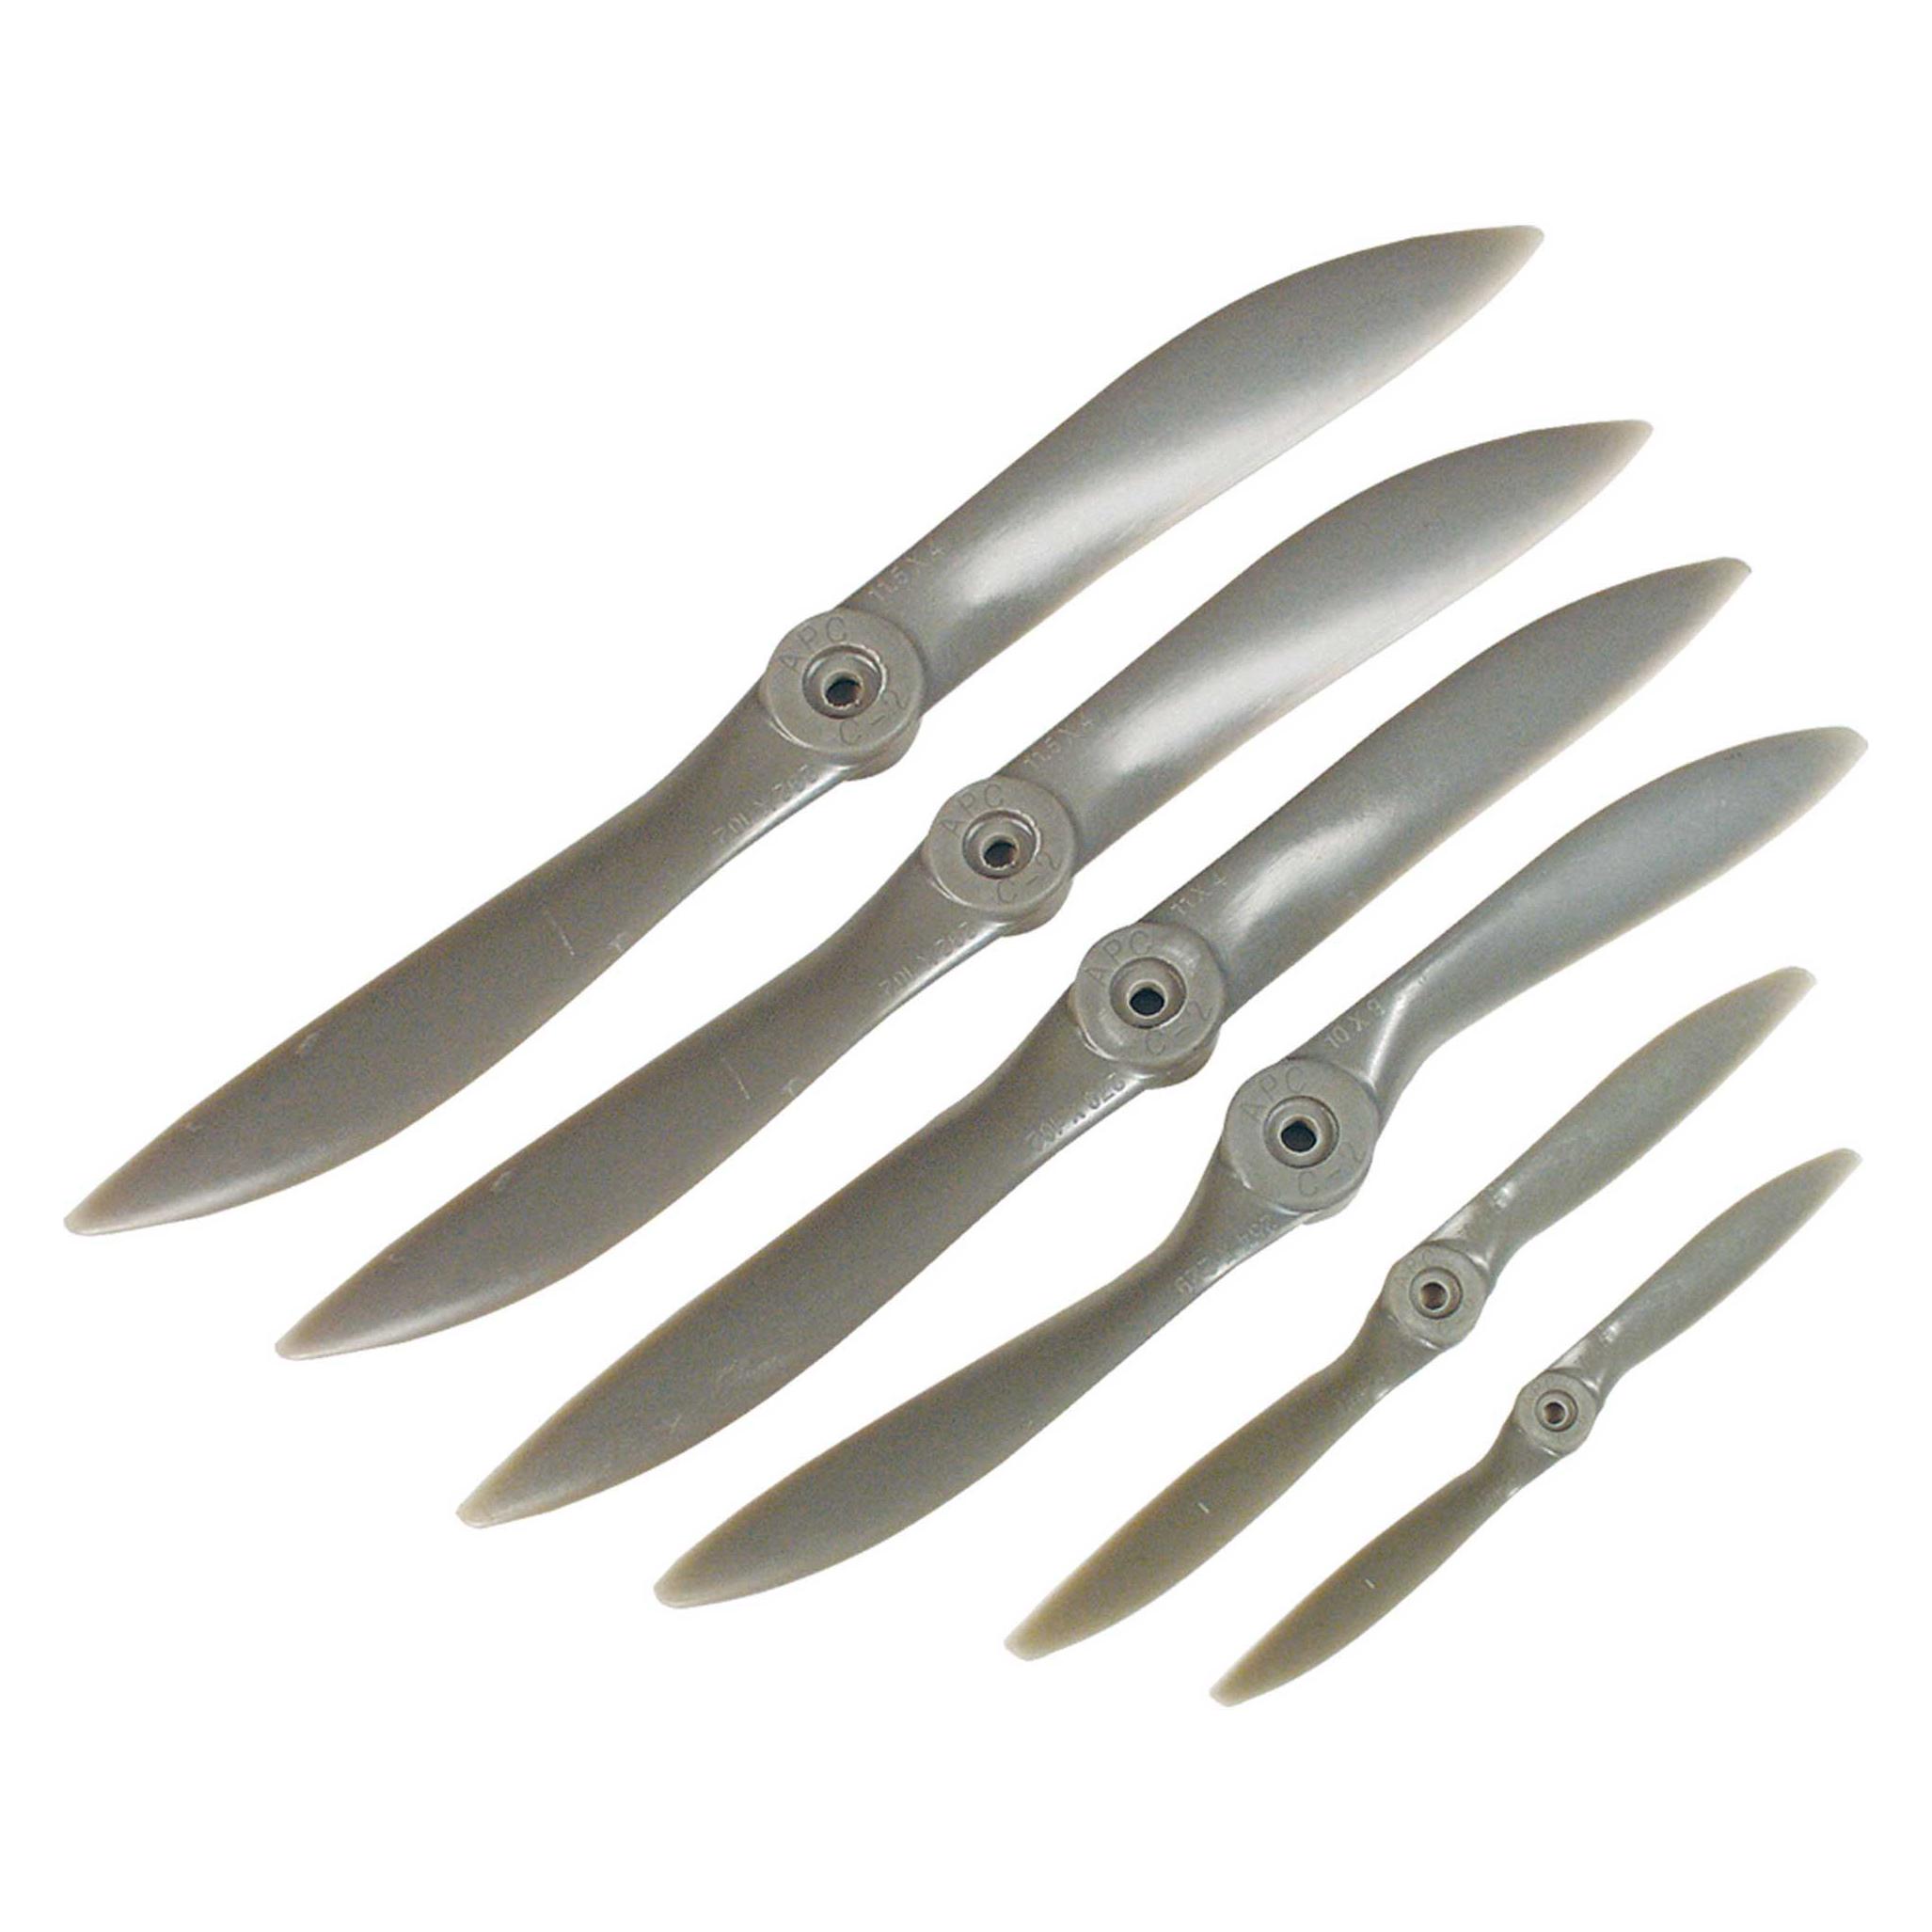
Produkte zum Begriff Luftschraube:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie dreht sich der Luftschraube-Drehteller?
Der Luftschraube-Drehteller dreht sich durch den Luftstrom, der von der Luftschraube erzeugt wird. Die Luftströmung trifft auf die Flügel des Drehtellers und erzeugt eine Drehbewegung. Je stärker der Luftstrom ist, desto schneller dreht sich der Drehteller. **
-
Welche Anlageformen bieten langfristige Rendite und stabilen Vermögensaufbau?
Aktien, Immobilien und Unternehmensbeteiligungen sind Anlageformen, die langfristig hohe Renditen erzielen können. Durch regelmäßiges Investieren und Diversifikation des Portfolios kann ein stabiler Vermögensaufbau erreicht werden. Eine langfristige Anlagestrategie und Geduld sind entscheidend für den Erfolg bei diesen Anlageformen. **
-
Wie kann man mithilfe eines Magnetfeldantriebs Energie erzeugen, entweder mit einer Luftschraube oder einem anderen Antrieb?
Ein Magnetfeldantrieb kann verwendet werden, um Energie zu erzeugen, indem er eine Luftschraube antreibt oder einen anderen Antrieb verwendet. Der Magnetfeldantrieb nutzt die Wechselwirkung zwischen einem magnetischen Feld und einem elektrischen Strom, um eine Kraft zu erzeugen, die eine Bewegung verursacht. Diese Bewegung kann dann genutzt werden, um eine Luftschraube zu drehen oder einen anderen Antrieb anzutreiben, der wiederum Energie erzeugt. **
-
Wie können langfristige Geldanlagen zur finanziellen Sicherheit und zum Vermögensaufbau beitragen?
Langfristige Geldanlagen bieten die Möglichkeit, über einen längeren Zeitraum hinweg von Zinsen und Renditen zu profitieren. Durch regelmäßige Einzahlungen und den Zinseszinseffekt kann das Vermögen langfristig wachsen. Dadurch können finanzielle Sicherheit und langfristiger Vermögensaufbau erreicht werden. **
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Sie bieten auch eine breite Diversifikation, da sie einen Index nachbilden und somit das Risiko einzelner Aktien reduzieren. Auf der anderen Seite haben aktiv verwaltete Fonds das Potenzial, höhere Renditen zu erzielen, da Fondsmanager aktiv nach den besten Anlagemöglichkeiten suchen können. Allerdings sind die Kosten in der Regel höher und die Diversifikation kann eingeschränkter sein. Langfristig kann die Wahl zwischen Indexfonds und aktiv verwalteten Fonds die Anlagestrategie beeinflussen, da Indexfonds eine kostengünstige und breit diversifizierte Option bieten, während aktiv verwaltete Fonds potenziell höhere Renditen, aber **
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Zudem bieten sie eine breite Diversifikation, da sie einen Index abbilden und somit das Risiko einzelner Aktien reduzieren. Allerdings können sie auch zu einer geringeren Rendite führen, da sie nicht aktiv versuchen, den Markt zu schlagen. Langfristig gesehen können Indexfonds eine kosteneffiziente und diversifizierte Anlagestrategie bieten, die es Anlegern ermöglicht, von langfristigem Wachstum zu profitieren, ohne hohe Kosten zu tragen. **
Top-Angebote
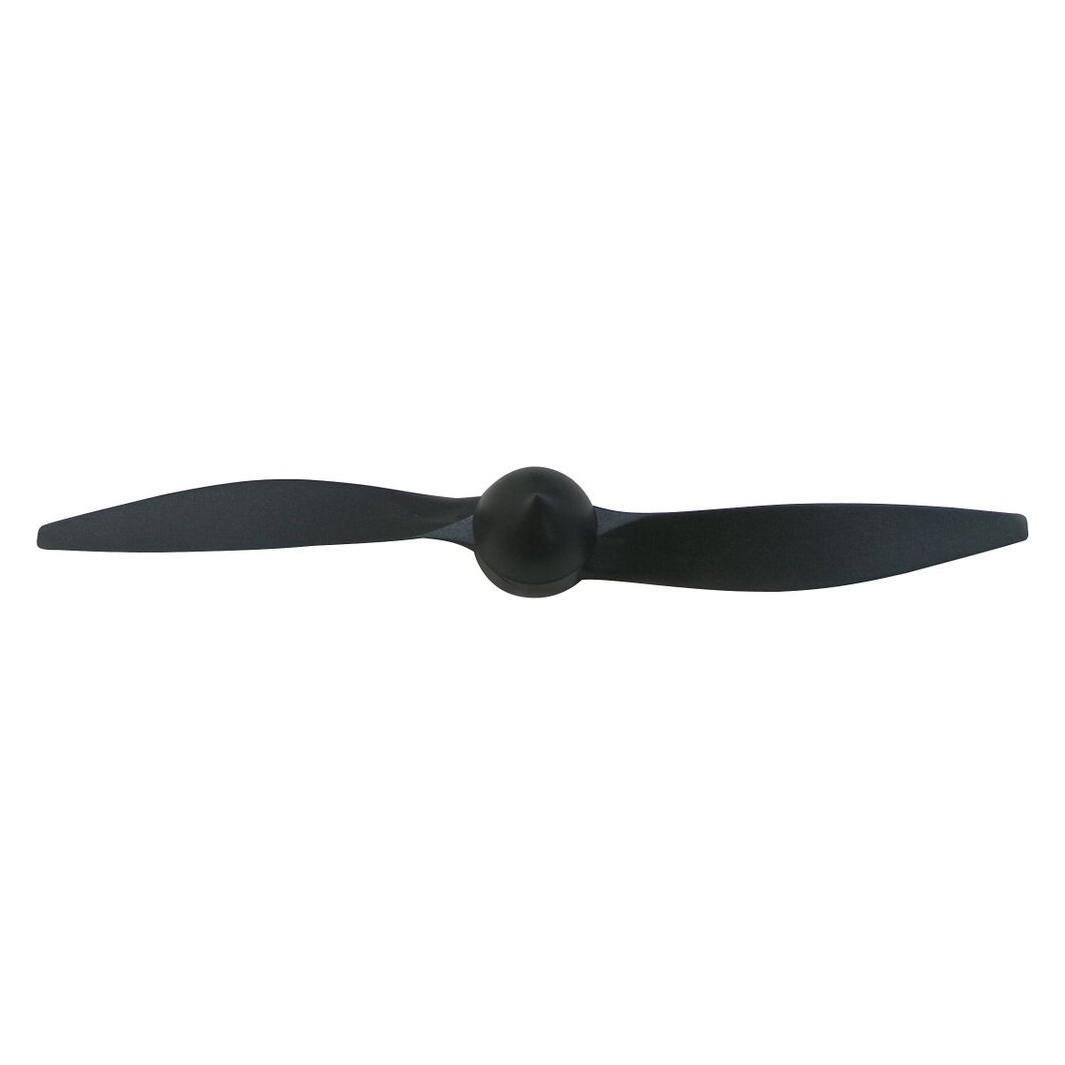
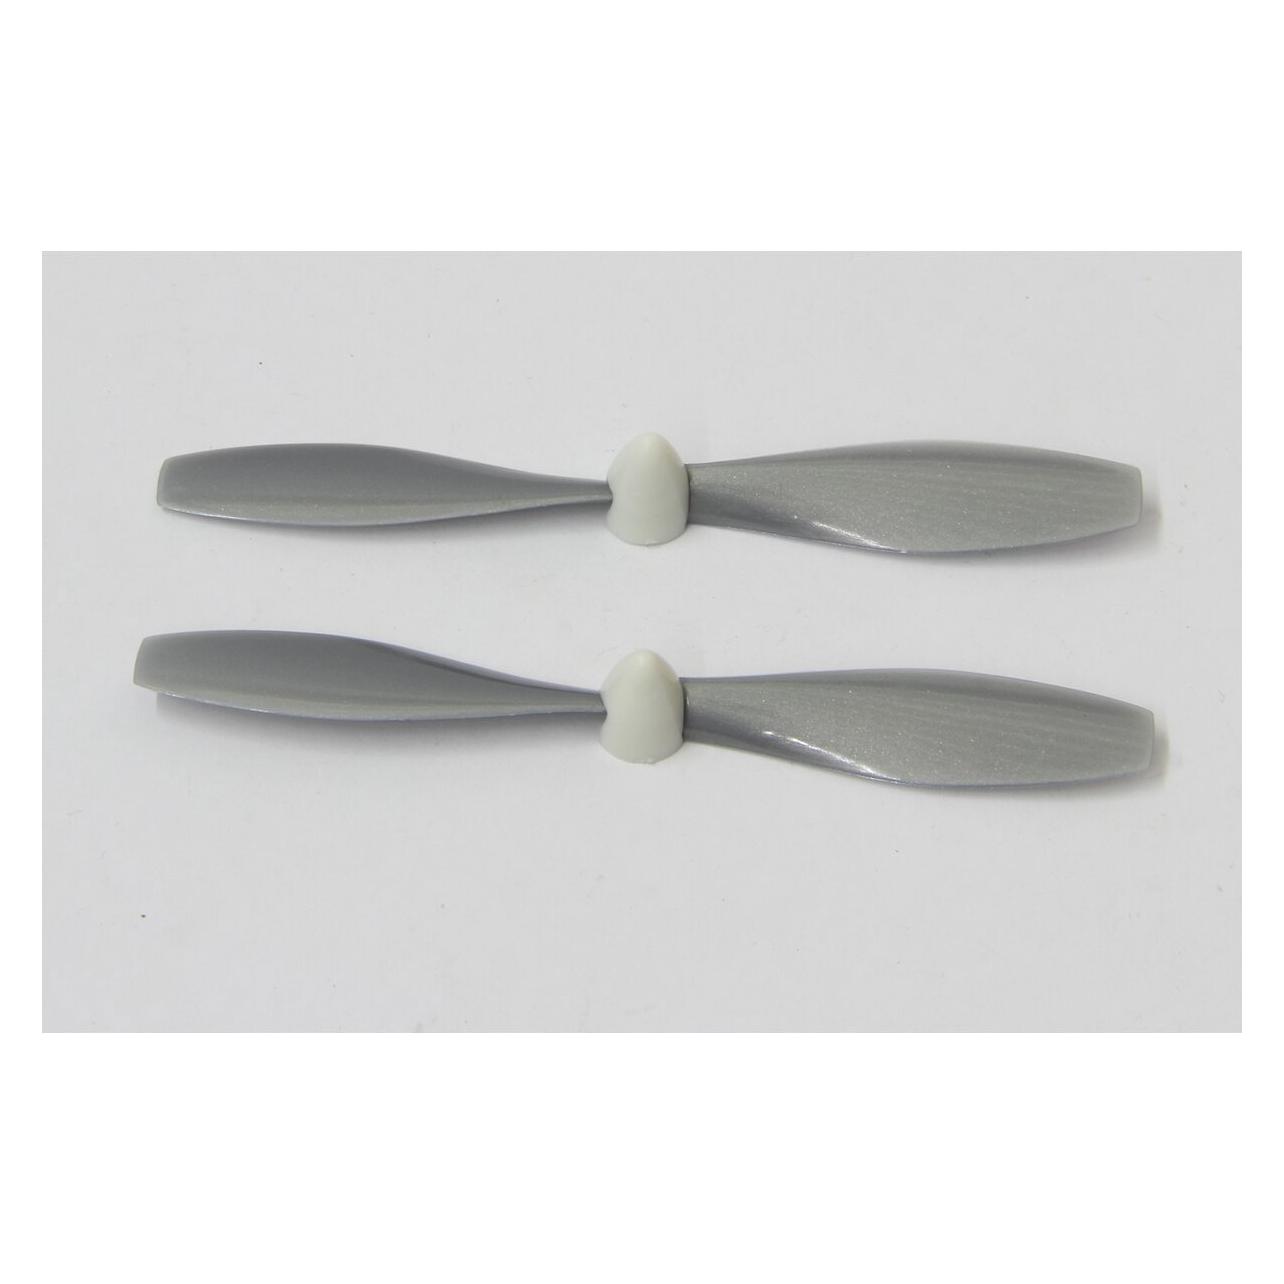
Produkte zum Begriff Luftschraube:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer hat die luftschraube erfunden?
Die Luftschraube wurde von dem deutschen Ingenieur und Flugpionier Anton Flettner erfunden. Flettner entwickelte die Luftschraube in den 1920er Jahren als Alternative zum herkömmlichen Propeller. Die Luftschraube besteht aus mehreren vertikalen Rotoren, die durch einen Motor angetrieben werden und so für Vortrieb sorgen. Diese Technologie wurde vor allem in der Schifffahrt eingesetzt, um den Widerstand und den Treibstoffverbrauch zu reduzieren. Heutzutage wird die Luftschraube auch in anderen Bereichen wie der Windenergie oder der Luftfahrt erforscht und weiterentwickelt. **
-
Wann wurde die luftschraube erfunden?
Die Luftschraube wurde erstmals im 19. Jahrhundert erfunden. Genauer gesagt wurde sie von dem deutschen Ingenieur und Erfinder Albert Sammt im Jahr 1919 entwickelt. Die Luftschraube ist ein wichtiger Bestandteil von Flugzeugen und ermöglicht es ihnen, sich in der Luft fortzubewegen. Sie funktioniert ähnlich wie ein Propeller und erzeugt durch ihre Rotation Auftrieb, der das Flugzeug vorantreibt. Die Erfindung der Luftschraube revolutionierte die Luftfahrt und trug maßgeblich zur Entwicklung von Flugzeugen bei. **
-
Wie dreht sich der Luftschraube-Drehteller?
Der Luftschraube-Drehteller dreht sich durch den Luftstrom, der von der Luftschraube erzeugt wird. Die Luftströmung trifft auf die Flügel des Drehtellers und erzeugt eine Drehbewegung. Je stärker der Luftstrom ist, desto schneller dreht sich der Drehteller. **
-
Welche Anlageformen bieten langfristige Rendite und stabilen Vermögensaufbau?
Aktien, Immobilien und Unternehmensbeteiligungen sind Anlageformen, die langfristig hohe Renditen erzielen können. Durch regelmäßiges Investieren und Diversifikation des Portfolios kann ein stabiler Vermögensaufbau erreicht werden. Eine langfristige Anlagestrategie und Geduld sind entscheidend für den Erfolg bei diesen Anlageformen. **
Ähnliche Suchbegriffe für Luftschraube
-
Wie kann man mithilfe eines Magnetfeldantriebs Energie erzeugen, entweder mit einer Luftschraube oder einem anderen Antrieb?
Ein Magnetfeldantrieb kann verwendet werden, um Energie zu erzeugen, indem er eine Luftschraube antreibt oder einen anderen Antrieb verwendet. Der Magnetfeldantrieb nutzt die Wechselwirkung zwischen einem magnetischen Feld und einem elektrischen Strom, um eine Kraft zu erzeugen, die eine Bewegung verursacht. Diese Bewegung kann dann genutzt werden, um eine Luftschraube zu drehen oder einen anderen Antrieb anzutreiben, der wiederum Energie erzeugt. **
-
Wie können langfristige Geldanlagen zur finanziellen Sicherheit und zum Vermögensaufbau beitragen?
Langfristige Geldanlagen bieten die Möglichkeit, über einen längeren Zeitraum hinweg von Zinsen und Renditen zu profitieren. Durch regelmäßige Einzahlungen und den Zinseszinseffekt kann das Vermögen langfristig wachsen. Dadurch können finanzielle Sicherheit und langfristiger Vermögensaufbau erreicht werden. **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Sie bieten auch eine breite Diversifikation, da sie einen Index nachbilden und somit das Risiko einzelner Aktien reduzieren. Auf der anderen Seite haben aktiv verwaltete Fonds das Potenzial, höhere Renditen zu erzielen, da Fondsmanager aktiv nach den besten Anlagemöglichkeiten suchen können. Allerdings sind die Kosten in der Regel höher und die Diversifikation kann eingeschränkter sein. Langfristig kann die Wahl zwischen Indexfonds und aktiv verwalteten Fonds die Anlagestrategie beeinflussen, da Indexfonds eine kostengünstige und breit diversifizierte Option bieten, während aktiv verwaltete Fonds potenziell höhere Renditen, aber **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Zudem bieten sie eine breite Diversifikation, da sie einen Index abbilden und somit das Risiko einzelner Aktien reduzieren. Allerdings können sie auch zu einer geringeren Rendite führen, da sie nicht aktiv versuchen, den Markt zu schlagen. Langfristig gesehen können Indexfonds eine kosteneffiziente und diversifizierte Anlagestrategie bieten, die es Anlegern ermöglicht, von langfristigem Wachstum zu profitieren, ohne hohe Kosten zu tragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.