Domain altersvorsorgefond.de kaufen?
Wir ziehen mit dem Projekt
altersvorsorgefond.de um.
Sind Sie am Kauf der Domain
altersvorsorgefond.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain altersvorsorgefond.de kaufen?
Bei welcher Temperatur trinkt man Obstbrände?
Bei welcher Temperatur trinkt man Obstbrände? Obstbrände werden am besten bei Zimmertemperatur oder leicht gekühlt zwischen 16 und 18 Grad Celsius serviert. Diese Temperatur ermöglicht es, die Aromen und Geschmacksnoten des Obstbrandes optimal zu genießen, ohne dass sie durch zu hohe oder zu niedrige Temperaturen beeinträchtigt werden. Eine zu hohe Temperatur kann den Alkoholgehalt betonen und den Geschmack überwältigen, während eine zu niedrige Temperatur die Aromen und Nuancen des Obstbrandes verbergen kann. Es ist wichtig, den Obstbrand langsam zu genießen und ihn nicht zu schnell zu trinken, um die verschiedenen Geschmacksrichtungen vollständig zu erfassen. **
Welche Anlageformen bieten langfristige Rendite und stabilen Vermögensaufbau?
Aktien, Immobilien und Unternehmensbeteiligungen sind Anlageformen, die langfristig hohe Renditen erzielen können. Durch regelmäßiges Investieren und Diversifikation des Portfolios kann ein stabiler Vermögensaufbau erreicht werden. Eine langfristige Anlagestrategie und Geduld sind entscheidend für den Erfolg bei diesen Anlageformen. **

Ähnliche Suchbegriffe für Obstbrände
Top-Angebote
Produkte zum Begriff Obstbrände:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatz gut, Rendite mangelhaft - das Kostenproblem der Fertigungsindustrie, Fachbücher von Josef SchöttnerMehr Geld verdienen mit besseren Prozessen und richtigem Datenmanagement. Die Fertigungsindustrie hat ein Kostenproblem. Der Umsatz ist gut, aber der Gewinn ist zu niedrig. Die Ursache sind schlecht organisierte Arbeitsprozesse und ein ebensolches Datenmanagement in den fertigungsvorgelagerten Bereichen der Produktentwicklung sowie in der Arbeits- und Prozessplanung. Der Autor hat aus seiner längjährigen Beratungspraxis heraus Lösungen für dieses Problem entwickelt. Lesen Sie in diesem Buch: wie Sie den Produktionsfaktor Information über alle Ebenen der Wertschöpfung hinweg durchgängig nutzbar machen, wie eine IT-Systemlandschaft aufgebaut wird, die Projekte, Prozesse und Daten vernetzen und Daten zu Informationen verknüpfen kann, wie eine transparente IT-Arbeitsplattform aussieht, die allen Prozessakteuren zur Verfügung steht, bei Bedarf auch Kunden und Lieferanten.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die traditionellen Herstellungsmethoden für Obstbrände und wie unterscheiden sie sich je nach Region?
Die traditionelle Herstellung von Obstbränden beinhaltet das Vergären von Obst, das Destillieren des entstandenen Alkohols und die Lagerung in Holzfässern. In Deutschland werden Obstbrände oft in Kupferbrennblasen destilliert, während in Frankreich oft Kupferbrennblasen und Holzfeuer verwendet werden. In Österreich werden Obstbrände traditionell in Kupferbrennblasen destilliert und anschließend in Holzfässern gelagert. In der Schweiz werden Obstbrände oft in Kupferbrennblasen destilliert und in Holzfässern gelagert, wobei die Verwendung von Kirschholz für die Lagerung besonders beliebt ist. **
-
Was sind die verschiedenen Herstellungsmethoden für Obstbrände und wie beeinflussen sie den Geschmack des Endprodukts?
Die verschiedenen Herstellungsmethoden für Obstbrände umfassen Destillation, Mazeration und Infusion. Destillation ist die gebräuchlichste Methode und beeinflusst den Geschmack durch die Auswahl der Früchte, die Art der Destillation und die Lagerung. Mazeration und Infusion können den Geschmack durch die Zugabe von Gewürzen, Kräutern oder anderen Aromen intensivieren. **
-
Wie kann man Obstbrände zu Hause herstellen und welche Früchte eignen sich am besten dafür?
Um Obstbrände herzustellen, benötigt man frisches Obst, Zucker, Hefe und Wasser. Die Früchte sollten reif und unbeschädigt sein, am besten eignen sich Birnen, Äpfel, Kirschen oder Zwetschgen. Das Obst wird zerkleinert, mit Zucker und Hefe vermengt und in einem luftdicht verschlossenen Gefäß fermentiert, anschließend wird die Flüssigkeit destilliert. **
-
Was sind die traditionellen Herstellungsmethoden für Obstbrände in verschiedenen Kulturen und wie unterscheiden sie sich voneinander?
In Deutschland werden Obstbrände traditionell durch Destillation von vergorenem Obst hergestellt, wobei die Früchte oft in Kupferbrennblasen destilliert werden. In Frankreich wird Obstbrand durch die Destillation von Wein oder Traubenmost hergestellt, wobei die Methode der doppelten Destillation häufig angewendet wird. In Osteuropa, insbesondere in Ländern wie Polen und Ungarn, werden Obstbrände durch die Destillation von vergorenem Obst in Kupferbrennblasen hergestellt, wobei oft auch Kräuter und Gewürze hinzugefügt werden. In Asien, insbesondere in Ländern wie Japan und China, werden Obstbrände traditionell durch die Destillation von Reis oder anderen Getreidesorten hergestellt, wobei oft auch spezielle Hefen und Ferment **


Was sind die traditionellen Herstellungsmethoden für Obstbrände in verschiedenen Kulturen und wie unterscheiden sich diese Methoden voneinander?
In Deutschland werden Obstbrände traditionell durch Destillation von vergorenem Obst hergestellt, wobei die Früchte zuerst zerkleinert und dann fermentiert werden, bevor sie destilliert werden. In Frankreich wird Obstbrand hauptsächlich durch die Methode der doppelten Destillation hergestellt, wobei die Früchte zuerst zu Wein vergoren und dann zweimal destilliert werden. In Osteuropa, insbesondere in Ländern wie Ungarn und Polen, werden Obstbrände oft durch die Methode der Einzeldestillation hergestellt, bei der das vergorene Obst nur einmal destilliert wird. In Asien, insbesondere in Ländern wie Japan und China, werden Obstbrände oft durch die Methode der Reifung hergestellt, bei der der Brand in Holzfässern gelagert wird, um seinen Geschmack **
Wie können langfristige Geldanlagen zur finanziellen Sicherheit und zum Vermögensaufbau beitragen?
Langfristige Geldanlagen bieten die Möglichkeit, über einen längeren Zeitraum hinweg von Zinsen und Renditen zu profitieren. Durch regelmäßige Einzahlungen und den Zinseszinseffekt kann das Vermögen langfristig wachsen. Dadurch können finanzielle Sicherheit und langfristiger Vermögensaufbau erreicht werden. **
Top-Angebote
Produkte zum Begriff Obstbrände:
-
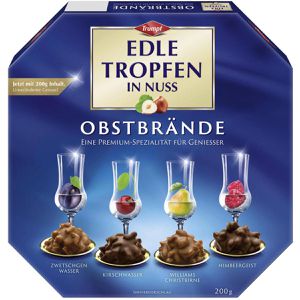
Trumpf Pralinen Edle Tropfen in Nuss Obstbrände, 16 Stück, 4 verschiedene Sorten, mit Alkohol, 200 gIn den Sorten Zwetschgen Wasser, Kirschwasser, Williams Christbirne und Himbeergeist Eine Premium-Spezialität mit unwiderstehliche fein-kristallisierten Zuckerkruste Mit Milchschokoladen-Überzug und knackigen Haselnuss-Splittern Merkmale: Schokoladensorte: Milchschokolade, Mischung, Zartbitter Verpackung: Kleinpackung Ausführung: mit Alkohol Anlass: Geschenk Lebensmittelinformationen: Sorten: Zwetschgen Wasser, Kirschwasser, Williams Christbirne, Himbeergeist Inhalt: 200g, Zutaten: Zucker, 15 % HASELNÜSSE, Kakaomasse, Wasser, Kakaobutter, MAGERMILCHPULVER, VOLLMILCHPULVER, 2 % Zwetschgenwasser, 2 % Kirschwasser, 2 % Williams-Christ-Birnenbrand, 2 % Himbeergeist, BUTTERREINFETT, Verdickungsmittel (Gummi arabicum), MILCHZUCKER, SÜßMOLKENPULVER, Emulgator (Lecithine (SOJA)), Vanilleextrakt, Salz. Pralinen enthalten im Durchschnitt 5,1 % Vol. Alkohol. Enthält: HASELNÜSSE, MAGERMILCHPULVER, VOLLMILCHPULVER, BUTTERREINFETT, MILCHZUCKER, SÜßMOLKENPULVER, SOJA Kann enthalten: ANDERE SCHALENFRÜCHTE, GLUTEN, EI Aufbewahrungshinweise: Bitte trocken lagern und vor Wärme schützen. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Ludwig Schokolade GmbH & Co. KG, Postfach 2015, 66720 Saarlouis, Deutschland sonstiges: Achtung: Dieses Produkt enthält Alkohol und darf nicht an Personen unter dem gesetzlichen Mindestalter abgegeben werden. Mit Ihrer Bestellung bestätigen Sie, dass Sie das gesetzlich vorgeschriebene Mindestalter erreicht haben.6,73 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bei welcher Temperatur trinkt man Obstbrände?
Bei welcher Temperatur trinkt man Obstbrände? Obstbrände werden am besten bei Zimmertemperatur oder leicht gekühlt zwischen 16 und 18 Grad Celsius serviert. Diese Temperatur ermöglicht es, die Aromen und Geschmacksnoten des Obstbrandes optimal zu genießen, ohne dass sie durch zu hohe oder zu niedrige Temperaturen beeinträchtigt werden. Eine zu hohe Temperatur kann den Alkoholgehalt betonen und den Geschmack überwältigen, während eine zu niedrige Temperatur die Aromen und Nuancen des Obstbrandes verbergen kann. Es ist wichtig, den Obstbrand langsam zu genießen und ihn nicht zu schnell zu trinken, um die verschiedenen Geschmacksrichtungen vollständig zu erfassen. **
-
Welche Anlageformen bieten langfristige Rendite und stabilen Vermögensaufbau?
Aktien, Immobilien und Unternehmensbeteiligungen sind Anlageformen, die langfristig hohe Renditen erzielen können. Durch regelmäßiges Investieren und Diversifikation des Portfolios kann ein stabiler Vermögensaufbau erreicht werden. Eine langfristige Anlagestrategie und Geduld sind entscheidend für den Erfolg bei diesen Anlageformen. **
-
Was sind die traditionellen Herstellungsmethoden für Obstbrände und wie unterscheiden sie sich je nach Region?
Die traditionelle Herstellung von Obstbränden beinhaltet das Vergären von Obst, das Destillieren des entstandenen Alkohols und die Lagerung in Holzfässern. In Deutschland werden Obstbrände oft in Kupferbrennblasen destilliert, während in Frankreich oft Kupferbrennblasen und Holzfeuer verwendet werden. In Österreich werden Obstbrände traditionell in Kupferbrennblasen destilliert und anschließend in Holzfässern gelagert. In der Schweiz werden Obstbrände oft in Kupferbrennblasen destilliert und in Holzfässern gelagert, wobei die Verwendung von Kirschholz für die Lagerung besonders beliebt ist. **
-
Was sind die verschiedenen Herstellungsmethoden für Obstbrände und wie beeinflussen sie den Geschmack des Endprodukts?
Die verschiedenen Herstellungsmethoden für Obstbrände umfassen Destillation, Mazeration und Infusion. Destillation ist die gebräuchlichste Methode und beeinflusst den Geschmack durch die Auswahl der Früchte, die Art der Destillation und die Lagerung. Mazeration und Infusion können den Geschmack durch die Zugabe von Gewürzen, Kräutern oder anderen Aromen intensivieren. **
Ähnliche Suchbegriffe für Obstbrände
-
Umsatz gut, Rendite mangelhaft - das Kostenproblem der Fertigungsindustrie, Fachbücher von Josef SchöttnerMehr Geld verdienen mit besseren Prozessen und richtigem Datenmanagement. Die Fertigungsindustrie hat ein Kostenproblem. Der Umsatz ist gut, aber der Gewinn ist zu niedrig. Die Ursache sind schlecht organisierte Arbeitsprozesse und ein ebensolches Datenmanagement in den fertigungsvorgelagerten Bereichen der Produktentwicklung sowie in der Arbeits- und Prozessplanung. Der Autor hat aus seiner längjährigen Beratungspraxis heraus Lösungen für dieses Problem entwickelt. Lesen Sie in diesem Buch: wie Sie den Produktionsfaktor Information über alle Ebenen der Wertschöpfung hinweg durchgängig nutzbar machen, wie eine IT-Systemlandschaft aufgebaut wird, die Projekte, Prozesse und Daten vernetzen und Daten zu Informationen verknüpfen kann, wie eine transparente IT-Arbeitsplattform aussieht, die allen Prozessakteuren zur Verfügung steht, bei Bedarf auch Kunden und Lieferanten.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lang, Uwe: So geht Vermögensaufbau an der BörseSo geht Vermögensaufbau an der Börse , Mit bewährten Strategien ohne schlaflose Nächte zur gesicherten Altersvorsorge , Querlenker & Kugelgelenke > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20250626, Autoren: Lang, Uwe, Seitenzahl/Blattzahl: 200, Keyword: Uwe Lang; Ratgeber; Börsenpfarrer; Börsenguru; Börsenurgestein; Geldanlage; Aktie; Aktien; Vermögen; Erfahrung; Anlege-Strategie, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 135, Höhe: 23, Gewicht: 362, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Obstbrände zu Hause herstellen und welche Früchte eignen sich am besten dafür?
Um Obstbrände herzustellen, benötigt man frisches Obst, Zucker, Hefe und Wasser. Die Früchte sollten reif und unbeschädigt sein, am besten eignen sich Birnen, Äpfel, Kirschen oder Zwetschgen. Das Obst wird zerkleinert, mit Zucker und Hefe vermengt und in einem luftdicht verschlossenen Gefäß fermentiert, anschließend wird die Flüssigkeit destilliert. **
-
Was sind die traditionellen Herstellungsmethoden für Obstbrände in verschiedenen Kulturen und wie unterscheiden sie sich voneinander?
In Deutschland werden Obstbrände traditionell durch Destillation von vergorenem Obst hergestellt, wobei die Früchte oft in Kupferbrennblasen destilliert werden. In Frankreich wird Obstbrand durch die Destillation von Wein oder Traubenmost hergestellt, wobei die Methode der doppelten Destillation häufig angewendet wird. In Osteuropa, insbesondere in Ländern wie Polen und Ungarn, werden Obstbrände durch die Destillation von vergorenem Obst in Kupferbrennblasen hergestellt, wobei oft auch Kräuter und Gewürze hinzugefügt werden. In Asien, insbesondere in Ländern wie Japan und China, werden Obstbrände traditionell durch die Destillation von Reis oder anderen Getreidesorten hergestellt, wobei oft auch spezielle Hefen und Ferment **
-
Was sind die traditionellen Herstellungsmethoden für Obstbrände in verschiedenen Kulturen und wie unterscheiden sich diese Methoden voneinander?
In Deutschland werden Obstbrände traditionell durch Destillation von vergorenem Obst hergestellt, wobei die Früchte zuerst zerkleinert und dann fermentiert werden, bevor sie destilliert werden. In Frankreich wird Obstbrand hauptsächlich durch die Methode der doppelten Destillation hergestellt, wobei die Früchte zuerst zu Wein vergoren und dann zweimal destilliert werden. In Osteuropa, insbesondere in Ländern wie Ungarn und Polen, werden Obstbrände oft durch die Methode der Einzeldestillation hergestellt, bei der das vergorene Obst nur einmal destilliert wird. In Asien, insbesondere in Ländern wie Japan und China, werden Obstbrände oft durch die Methode der Reifung hergestellt, bei der der Brand in Holzfässern gelagert wird, um seinen Geschmack **
-
Wie können langfristige Geldanlagen zur finanziellen Sicherheit und zum Vermögensaufbau beitragen?
Langfristige Geldanlagen bieten die Möglichkeit, über einen längeren Zeitraum hinweg von Zinsen und Renditen zu profitieren. Durch regelmäßige Einzahlungen und den Zinseszinseffekt kann das Vermögen langfristig wachsen. Dadurch können finanzielle Sicherheit und langfristiger Vermögensaufbau erreicht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.